Amb l'OPA del BBVA instal·lada en el terreny del passat i de les maniobres financeres frustrades, el Banc Sabadell prossegueix la seua marxa amb uns resultats força notables. L'entitat arrelada al Vallès Occidental ha obtingut un benefici net de 1.376 milions d'euros entre gener i setembre de 2026, en línia amb el mateix període de l'any anterior i incloent-hi l'aportació de TSB, que en el present exercici va formar part del grup durant quatre mesos fins a la seua venda.
La companyia bancària ha aconseguit un benefici net recurrent de 405 milions d'euros en el tercer trimestre de 2026, la qual cosa suposa un increment del 13% envers el trimestre anterior. Aquest creixement exhibeix la fortalesa de l'entitat a l'Estat espanyol i la seua capacitat per continuar impulsant un creixement rendible i sostenible, elevant el benefici net recurrent dels nou primers mesos de l'exercici cap als 1.096 milions d'euros.
«Demostrem una vegada més la nostra capacitat per fer créixer de manera sostenible el negoci, mentre millorem els ingressos i contenim els costos. En un entorn exigent, la fortalesa del projecte del banc ens permet continuar creant valor per als nostres clients i accionistes, alhora que progressem en la transformació de l'entitat», ha radiografiat Marc Armengol, conseller delegat del Banc Sabadell. «Els resultats posen de manifest la qualitat i la recurrència de la nostra generació de beneficis», ha complementat Sergio Palavecino, director financer de la companyia bancària.
Palavecino ha explicat, de fet, que «la combinació d'un RoTE [indicador que mesura la rendibilitat d'una empresa i que es calcula dividint el benefici net obtingut per una companyia en relació amb els seus fons propis] creixent, una sòlida solvència i una millora continuada de la qualitat creditícia reforça la nostra capacitat per sostenir una política de remuneració atractiva per als nostres accionistes». Els resultats assolits pel Banc Sabadell, justament, permeten distribuir un dividend a compte efectiu de 325 milions d'euros.
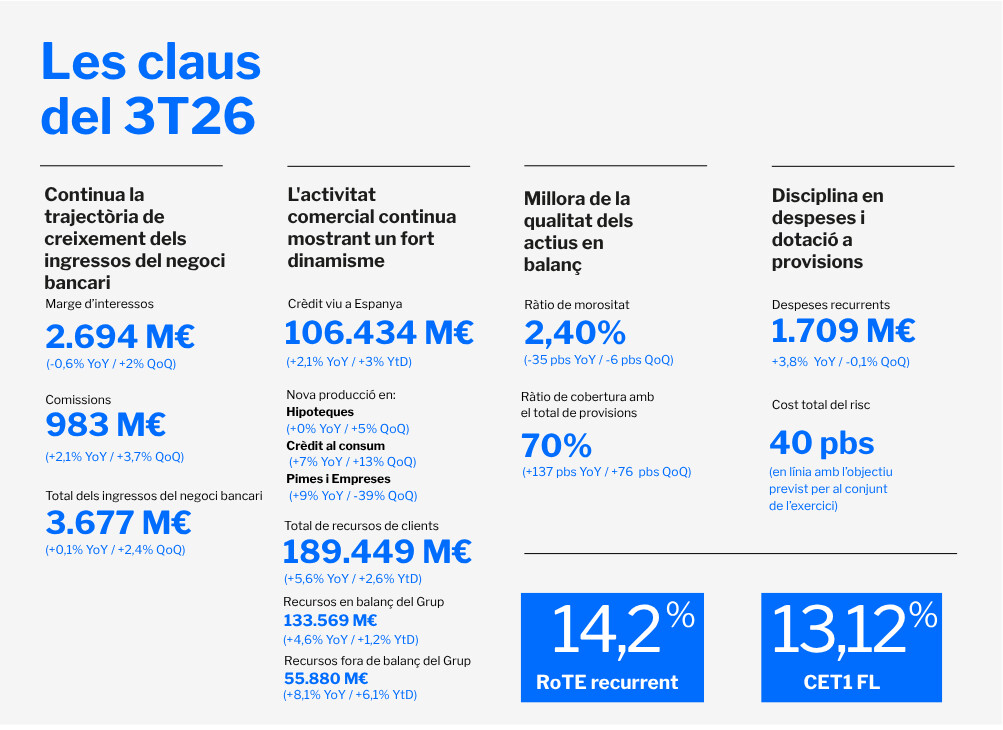
Els guanys aconseguits s'expliquen per l'augment dels ingressos del negoci bancari, que han crescut un 2,4% trimestralment. Ho han fet gràcies al fort dinamisme de l'activitat comercial, una tendència que, preveuen, continuarà durant la part final de l'any. Aquesta millora ha contribuït al fet que la rendibilitat RoTE recurrent augmente des del 13,6% del juny fins al 14,2%. L'empenta del negoci, la contenció de les despeses i l'elevada qualitat dels actius, auguren, continuaran incrementant aquesta rendibilitat durant els pròxims trimestres, fins a assolir els objectius previstos del 14,5% al tancament del 2026 i del 16% fixat per a l'any 2027.
Elevat dinamisme i un crèdit ben viu
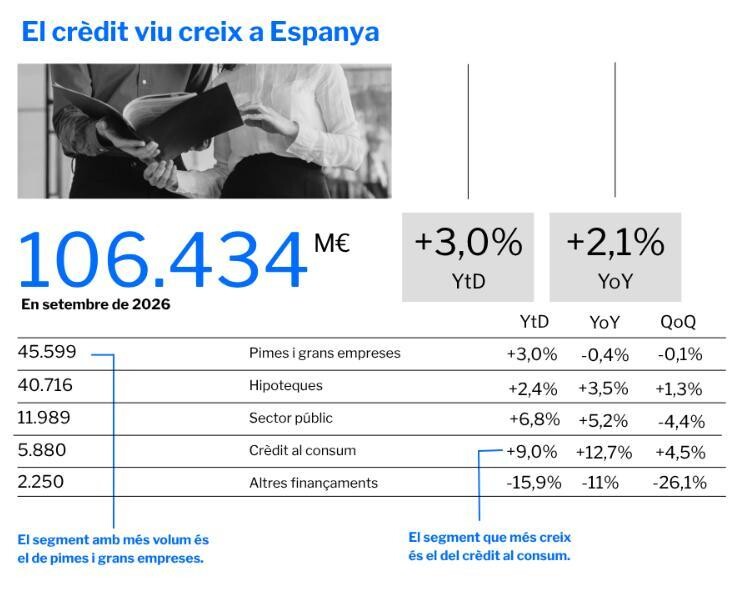
La gran capacitat comercial de la companyia bancària ha comportat un augment del crèdit viu del 4% interanual, fins als 124.913 milions d'euros. A l'Estat espanyol, el creixement és del 3% en el qual va d'any, fins a situar-se en 106.434 milions d'euros, amb augments en tots els segments. En pimes i grans empreses, la inversió creditícia s'ha situat en 45.599 milions d'euros. Aquest fet representa un augment del 3% en l'exercici.
El crèdit viu en hipoteques també registra una evolució positiva. S'eleva fins als 40.716 milions d'euros —hi ha un increment del 3,5% interanual— gràcies a un creixement de la nova producció del 5% respecte del trimestre anterior. L'impuls comercial continuat també s'ha reflectit en el crèdit al consum, que s'ha situat en 5.880 milions d'euros —amb una pujada del 12,7% interanual— i una nova producció que s'incrementa trimestralment un 13%.
L'impuls del negoci també s'ha notat en els recursos de clients, que experimenten un increment interanual del 5,6%, fins als 189.449 milions d'euros. El creixement s'ha produït tant en els recursos dins de balanç —amb un augment del 4,6% interanual— com en els fora de balanç —amb una pujada del 8,1% interanual. En aquests darrers, destaca especialment la dinàmica positiva dels fons d'inversió, impulsada per unes subscripcions netes positives, i el bon comportament de l'activitat de gestió de patrimonis. Pel que fa a la qualitat dels actius, la ràtio de morositat continua millorant i es redueix fins al 2,4% en el tercer trimestre de 2026.
Centrats a créixer orgànicament
El conseller delegat de l'entitat catalana ha exposat que no estan implicats en cap sinergia amb companyies bancàries com ara Unicaja. «El Banc Sabadell està centrat en el seu projecte de creixement orgànic, que està funcionant de manera meravellosa», ha assenyalat davant la possibilitat de moviments junt amb la marca d'orígens andalusos.
El banc amb seu social al Vallès Occidental, però, sí que està explorant enteses amb el grup francès BPCE. Tanmateix, Armengol ha indicat que «són eminentment pel negoci a Espanya». «Hi ha oportunitats per fer coses junts», ha manifestat, tot i que ha descartat que l'entrada de la companyia bancària francesa al seu accionat implique cap fusió. «El BPCE es configura com un accionista de llarg termini i amb vocació d'estar alineat amb el consell del banc. Ens sembla que té molts avantatges», ha desgranat en un moment de dinamisme comercial de l'entitat principatina.